
La Mayoría de Mis Clientes Están Convencidos de Que Tienen Cobertura Completa. Luego Abro la Póliza.
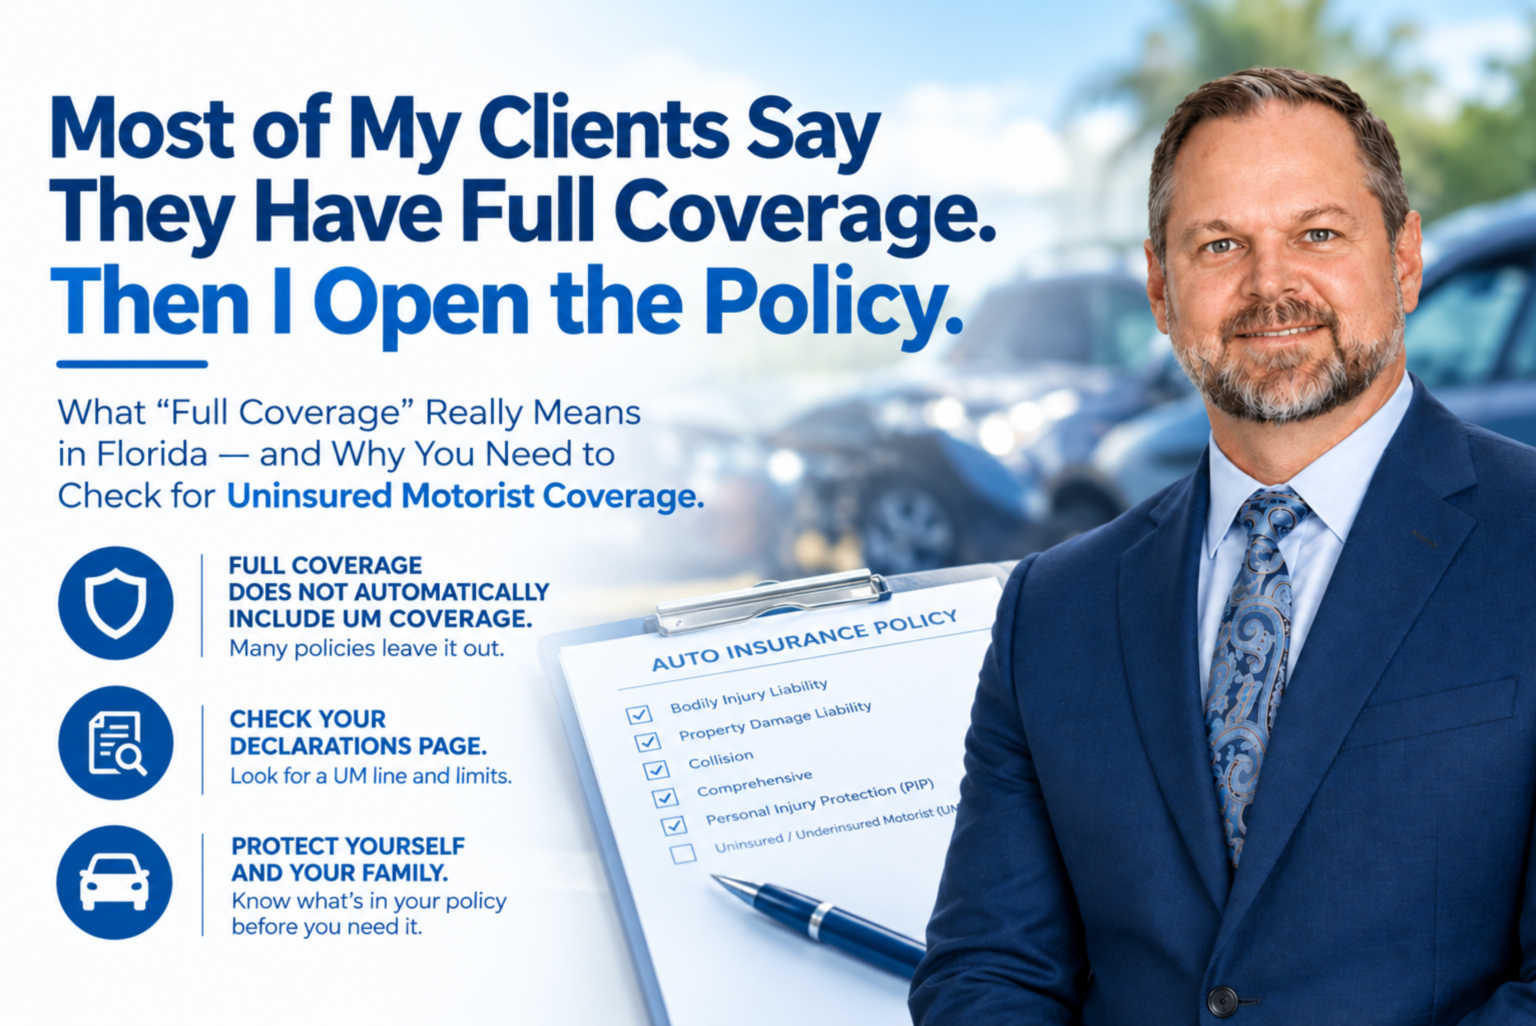
Lleva décadas pasando en mi práctica. Un cliente tiene un accidente de tránsito, viene a mi oficina y, cuando le pregunto por su seguro, me dice que tiene cobertura completa. Está bastante seguro, incluso cuando le pregunto si está convencido. Lamentablemente, cuando reviso la mayoría de sus páginas de declaraciones, muchas veces encuentro cobertura de lesiones corporales, de choque, integral y PIP. No hay nada que diga motorista no asegurado ni motorista con seguro insuficiente.
¿La cobertura completa en Florida incluye UM? No automáticamente. Y no porque un estatuto de Florida defina la «cobertura completa» como un paquete que deba incluir protección de motorista no asegurado. «Cobertura completa» es lenguaje de ventas. No es un paquete de cobertura definido en los Estatutos de Florida.
Soy Shannon J. Sagan, Fla. Bar #10793, dueño y abogado de The Dash Cam Lawyer®. Mi práctica se concentra en reclamos por lesiones en el Condado de Palm Beach y en todo Florida. Este artículo explica el malentendido sobre lo que la mayoría de las personas que conozco quieren decir (o creen) con cobertura completa, qué suele aparecer en una página de declaraciones, dónde aparece o no aparece la UM y cómo revisarlo antes de un choque. Si ya le chocaron, vea mi guía sobre sus opciones legales después de un choque con un conductor sin seguro en el Condado de Palm Beach.
Lo que la gente suele querer decir con «cobertura completa»
En el habla cotidiana, cobertura completa suele significar algo más que el paquete mínimo de Florida, que es solo Daños a la Propiedad y Protección contra Lesiones Personales. Normalmente incluye:
- Responsabilidad por lesiones corporales (paga a otros si usted les causa lesiones)
- Responsabilidad por daños a la propiedad (paga los daños que usted cause a la propiedad de otra persona)
- Choque, o collision (paga la reparación o el reemplazo de su auto después de un choque)
- Integral, o comprehensive (paga daños que no son de choque, como robo, vandalismo o clima)
- Protección contra Lesiones Personales (PIP), que Florida exige en las pólizas de pasajeros privados que califican y que se parece a un seguro médico.
Esa lista puede parecer completa, pero cuando se trata de lesionarse en un accidente, ¡no lo es! El vacío que sorprende a la gente es la cobertura de sus lesiones cuando el otro conductor no tiene seguro de responsabilidad por lesiones corporales, o no tiene suficiente. Se conoce como UM, cobertura de Motorista No Asegurado o con Seguro Insuficiente, y es un respaldo que le protege a usted y a su familia si le lesiona un conductor sin seguro o con seguro insuficiente. Últimamente veo que entre un 30 y un 40% de los conductores que lesionan a mis clientes no tienen seguro o tienen seguro insuficiente.
Lo que suele aparecer en la página de declaraciones
La página de declaraciones (a menudo llamada «dec page») enumera los vehículos, conductores, coberturas y límites del período vigente de la póliza. Es el primer documento que pido cuando un cliente está seguro de que su póliza es «completa».
Líneas comunes: responsabilidad por lesiones corporales, responsabilidad por daños a la propiedad, PIP, choque con deducible, integral (a veces llamada «other than collision») y, a veces, pagos médicos, auto de alquiler o asistencia en carretera.
Lo que tal vez no vea: una línea de motorista no asegurado, de motorista con seguro insuficiente, o de UM acumulable (stacked) o no acumulable (non-stacked). Un espacio en blanco, un cero, una nota de rechazo o la ausencia de la línea de UM no es un detalle de formato. Significa que la protección que usted creía incluida tal vez no esté.
No adivino si la ausencia de la línea de UM vino de una conversación con un agente, de la oficina de financiamiento de un concesionario, de una oficina de arrendamiento, de un formulario de renovación que firmó hace años o de una opción predeterminada de la aseguradora. Leo lo que muestran la página de declaraciones y los formularios relacionados. Los documentos controlan el reclamo mucho más que la frase «cobertura completa».
Dónde está la UM según la ley de Florida (en breve)
Según el Estatuto de Florida § 627.727 (2026), una póliza de responsabilidad de vehículo motorizado que incluye cobertura de responsabilidad por lesiones corporales generalmente también debe ofrecer cobertura de motorista no asegurado para los asegurados que tengan derecho legal a recuperar de un vehículo motorizado sin seguro (o, en muchas situaciones, con seguro insuficiente). El asegurado nombrado puede rechazar la UM por escrito (lo que hace casi todo el mundo), o elegir límites más bajos que los de lesiones corporales, en un formulario que describe el estatuto.
La UM está ligada a la cobertura de responsabilidad por lesiones corporales y a las elecciones por escrito. No viene pegada automáticamente a la cobertura de choque ni a la integral. Una póliza puede parecer «completa» para el auto y aun así tener un rechazo firmado, límites de UM más bajos o ninguna línea de UM en la página de declaraciones.
El PIP es aparte. Según el Estatuto de Florida § 627.736 (2026), la protección contra lesiones personales ofrece beneficios médicos y por incapacidad (y beneficios por muerte) obligatorios y «sin culpa», sujetos a las reglas del estatuto, incluida la atención inicial dentro de los 14 días para los beneficios médicos. El PIP puede ayudar con las primeras facturas sin importar quién tuvo la culpa. No reemplaza a la UM cuando el conductor culpable no tiene cobertura de lesiones corporales para sus lesiones.
Para saber cómo funciona un reclamo UM después de que ya le chocaron, use el artículo del 10 de julio sobre conductores sin seguro. Este artículo trata de detectar el vacío antes del choque.
No dependa de la opinión de otra persona. Cómo puede USTED revisar si tiene UM antes de un choque
Necesita la página de declaraciones vigente y, cuando exista, cualquier formulario de selección o rechazo de UM vinculado a la póliza.
- Descargue la página de declaraciones vigente desde el portal o la aplicación de su aseguradora, o búsquela en el paquete que le enviaron por correo. Confirme que las fechas de vigencia correspondan a hoy.
- Busque «uninsured motorist», «UM», «UIM» o «uninsured/underinsured motorist».
- Anote los límites de UM junto a los de responsabilidad por lesiones corporales. Si aparece la cobertura de lesiones corporales (BI) y la UM está en blanco, en cero, «rechazada» o no aparece, tómelo como una señal de alerta.
- Pida a su aseguradora cualquier formulario firmado de rechazo de UM o de selección de límites más bajos que tengan en su expediente.
- Si tiene más de un vehículo, pregunte si la UM es acumulable (stacked) o no acumulable (non-stacked).
- Después de comprar, arrendar o refinanciar un vehículo, o de rehacer la póliza, pida una nueva página de declaraciones esa misma semana.
Si no compró cobertura de lesiones corporales, entonces definitivamente no tiene la cobertura UM necesaria para usted y su familia.
Si la página no está clara, pida a la aseguradora una confirmación por escrito de los límites de UM (o la confirmación de que la UM fue rechazada). No confíe en un «usted tiene cobertura completa» dicho de palabra. Pida la línea específica.
Qué pasa después de un choque si no hay UM
Si usted resulta lesionado y el conductor culpable no tiene seguro de responsabilidad por lesiones corporales (o no tiene suficiente), y su propia póliza no tiene UM, el camino para recuperar se estrecha rápido. El PIP puede seguir aplicando según el § 627.736 si usted califica, lo que le permite hasta $10,000 en atención médica, pero eso no necesariamente es dinero en su bolsillo (salvo por salarios perdidos). Más allá de eso, las opciones dependen de otras partes responsables, de las pólizas de responsabilidad disponibles y de los hechos.
Cobrarle personalmente a una persona sin seguro muchas veces no es práctico, y ni yo ni muchos de mis colegas vamos contra un conductor sin seguro o con seguro insuficiente, porque si no puede pagar una cobertura adecuada, lo más probable es que no tenga bienes de los que se le pueda cobrar personalmente (salvo en circunstancias muy raras).
Lea mi guía sobre conductores sin seguro en el Condado de Palm Beach para saber qué hacer después de un choque. Revise la página de declaraciones mientras todavía puede cambiar la póliza.
Una vez más: no llame a su propia aseguradora antes de hablar con un abogado. Nunca dé primero una declaración grabada a ninguna aseguradora.
Una dashcam no reemplaza la cobertura
Me concentro en la evidencia en video porque puede fijar la culpa, la velocidad, la posición en el carril y lo que pasó antes del impacto. Eso importa cuando se disputa el porcentaje de culpa.
El video no crea límites de seguro que no están en la póliza. Un video claro de un conductor sin seguro pasándose una luz roja no inventa cobertura UM en su página de declaraciones. La evidencia y la cobertura son herramientas distintas. Use ambas.
Para saber cómo encaja el video en un reclamo en Florida, vea cómo usar el video de dashcam en un reclamo por accidente de auto en Florida.
Preguntas frecuentes
¿»Cobertura completa» significa que tengo cobertura de motorista no asegurado en Florida?
No. «Cobertura completa» es lenguaje de mercadeo, no un paquete definido por la ley. Muchas pólizas que la gente llama cobertura completa incluyen responsabilidad civil, choque, integral y PIP, pero no la más importante: la UM. Revise en la página de declaraciones si hay una línea de motorista no asegurado con sus límites.
¿La cobertura de motorista no asegurado es obligatoria en Florida?
Florida generalmente exige que las aseguradoras OFREZCAN la UM con las pólizas de responsabilidad por lesiones corporales, pero no es obligatorio tenerla. Que sea obligatorio ofrecerla no es lo mismo que sea obligatorio comprarla.
¿Qué debo buscar en mi página de declaraciones para confirmar que tengo UM?
Busque una línea que diga uninsured motorist, UM, UIM o uninsured/underinsured motorist, con límites en dólares. Compare esos límites con los de su responsabilidad por lesiones corporales. Una línea ausente, en cero o rechazada significa que tal vez no tenga la protección que esperaba.
¿Puedo tener cobertura de choque e integral y aun así no tener UM?
Sí. La cobertura de choque y la integral protegen principalmente el vehículo. La UM le protege principalmente a usted (y a ciertos asegurados) por los daños por lesiones cuando el conductor culpable no tiene seguro o tiene seguro insuficiente.
Si mi agente me dijo que tengo cobertura completa, ¿es suficiente?
De ninguna manera. Pida la página de declaraciones vigente y cualquier formulario de rechazo o selección de UM. Yo determino qué cobertura existe a partir de los documentos de la póliza, no de una frase de venta.
¿Debo esperar hasta después de un choque para revisar si tengo UM?
No. Después de un choque, no puede comprar UM para ese accidente. Revise la página de declaraciones ahora, después de cada cambio de vehículo y en cada renovación.
¿El PIP cubre lo mismo que cubriría la UM?
No. El PIP, según el Estatuto de Florida § 627.736, es una cobertura «sin culpa» con sus propios límites y condiciones. La UM responde cuando usted tiene derecho legal a recuperar de un motorista no asegurado o con seguro insuficiente y tiene esa cobertura. Cumplen funciones distintas.
Hable con The Dash Cam Lawyer® sobre las preguntas de su póliza
Si está revisando una página de declaraciones antes de un choque, o resultó lesionado y acaba de enterarse de que el otro conductor tiene poca o ninguna cobertura de lesiones corporales, puedo revisar lo que muestran los documentos y explicarle sus opciones. Le aseguro que la mayoría de las personas con las que he hablado que me dicen que tienen cobertura completa no tienen cobertura UM.
Si no ganamos, no cobramos (No win, no fee). Los costos y honorarios se descuentan de lo que se recupere, y el acuerdo de honorarios se le explica por escrito antes de empezar. Llame al 561-561-DASH (3274). Hablamos español.
The Dash Cam Lawyer®. Shannon J. Sagan, Fla. Bar #10793, dueño y abogado. Oficinas en Palm Springs y Belle Glade, al servicio del Condado de Palm Beach.
Shannon J. Sagan, Esq. — Florida Bar No. 10793 — The Dash Cam Lawyer® — Al servicio del Condado de Palm Beach, Florida
Aviso legal: Esta página es solo para fines informativos generales y no constituye asesoría legal. Leerla no crea una relación abogado-cliente. Cada caso es diferente; consulte con un abogado con licencia en Florida sobre su situación específica. Los resultados dependen de los hechos y circunstancias particulares de cada caso.
Agende su
Consulta Gratuita Hoy
Llámenos o complete el siguiente formulario.
Siempre mantendremos su información confidencial.
Oficina de Lake Worth
Oficina de Belle Glade
Solo con cita